Domain zusammenschneiden.de kaufen?
Wir ziehen mit dem Projekt
zusammenschneiden.de um.
Sind Sie am Kauf der Domain
zusammenschneiden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenschneiden.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
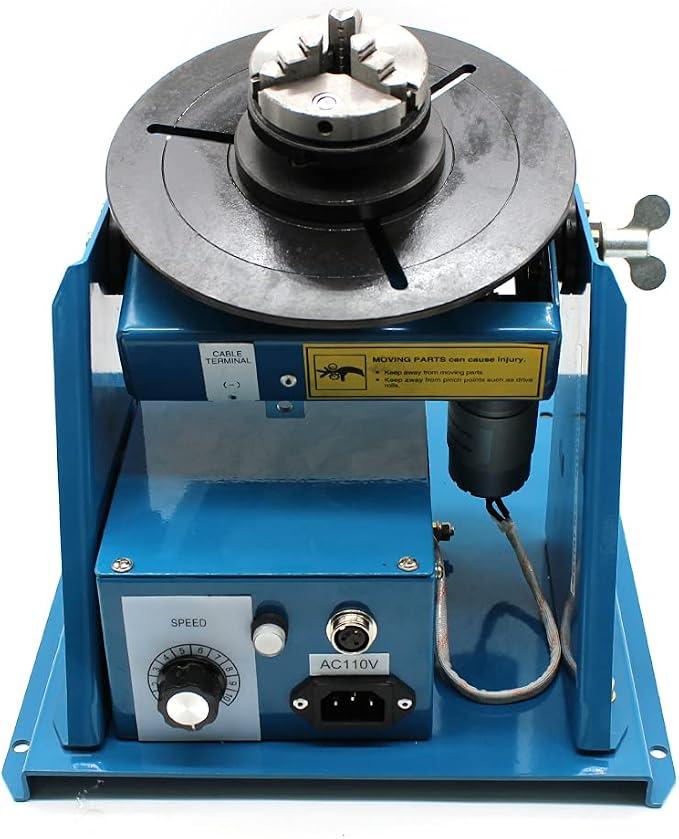
Schweißdrehtisch 0-90° Drehtisch Schweißdrehtisch Schweißpositionierer Rollbarer Drehtisch 10KG/5KG Dreibackenfutter zum Schneiden, Schleifen, MontierenSchweißdrehtisch 0-90° Drehtisch Schweißdrehtisch Schweißpositionierer Rollbarer Drehtisch 10KG/5KG Dreibackenfutter zum Schneiden, Schleifen, Montieren379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Merten Adapter um System M in System Design zu integrieren, MoccametallicMerten System DesignAdapter für System M Artikel in System DesignMaterial: Thermoplast lackiert Farbe: Moccametallic Mit dem Adapter können Einsätze für System M in System Design integriert werden.8,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
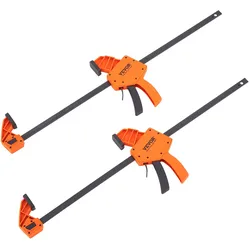
VEVOR 2 x Einhandzwinge 609,6mm Backenöffnung Schnellspannzwinge 136kg Belastbarkeit Klemmzwinge Schraubzwinge Ideal zum Schneiden, Verbinden und Montieren von Holzprodukten oder StahlmaterialienVEVOR 2 x Einhandzwinge 609,6mm Backenöffnung Schnellspannzwinge 136kg Belastbarkeit Klemmzwinge Schraubzwinge Ideal zum Schneiden, Verbinden und Montieren von Holzprodukten oder Stahlmaterialien Hochwertige Materialien Große Öffnung Belastungsgrenze: 136 kg Leicht zu bedienen Schnelles Umschalten 90°-Innenwinkel-Design Farbe: VI Orange + Schwarz,Gleitstangenmaterial: 45# Kohlenstoffstrukturstahl,Menge: 2 Stück,Kapazität: ca. 136 kg (300 lbs),Produktabmessungen: 83,5 x 25 x 3,5 cm (32,9 x 9,8 x 1,4 Zoll),Artikelmodellnummer: F300-24,Kunststoffgehäuse-Material: PA6+GF30 %,Backenöffnung: 609,6 mm (24 Zoll),Tiefe: 84,6 mm (3-1/3 Zoll)30,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweißdrehtisch 0-90° Drehtisch Schweißdrehtisch Schweißpositionierer Rollbarer Drehtisch 10KG/5KG Dreibackenfutter zum Schneiden, Schleifen, MontierenSchweißdrehtisch 0-90° Drehtisch Schweißdrehtisch Schweißpositionierer Rollbarer Drehtisch 10KG/5KG Dreibackenfutter zum Schneiden, Schleifen, Montieren379,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Merten Adapter um System M in System Design zu integrieren, MoccametallicMerten System DesignAdapter für System M Artikel in System DesignMaterial: Thermoplast lackiert Farbe: Moccametallic Mit dem Adapter können Einsätze für System M in System Design integriert werden.8,49 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Bandolo. Lesen, Rechnen, KombinierenMotiviert Lernen Mit Lösungskontrolle ! In Dem Stabilen Lernspielfächer Bandolo Erwarten Kinder Zum Schulanfang Viele Abwechslungsreiche Aufgaben . Einfach Die Richtigen Bildpaare Mit Der Schnur Verbinden Und Auf Der Kartenrückseite Die Lösung...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.